
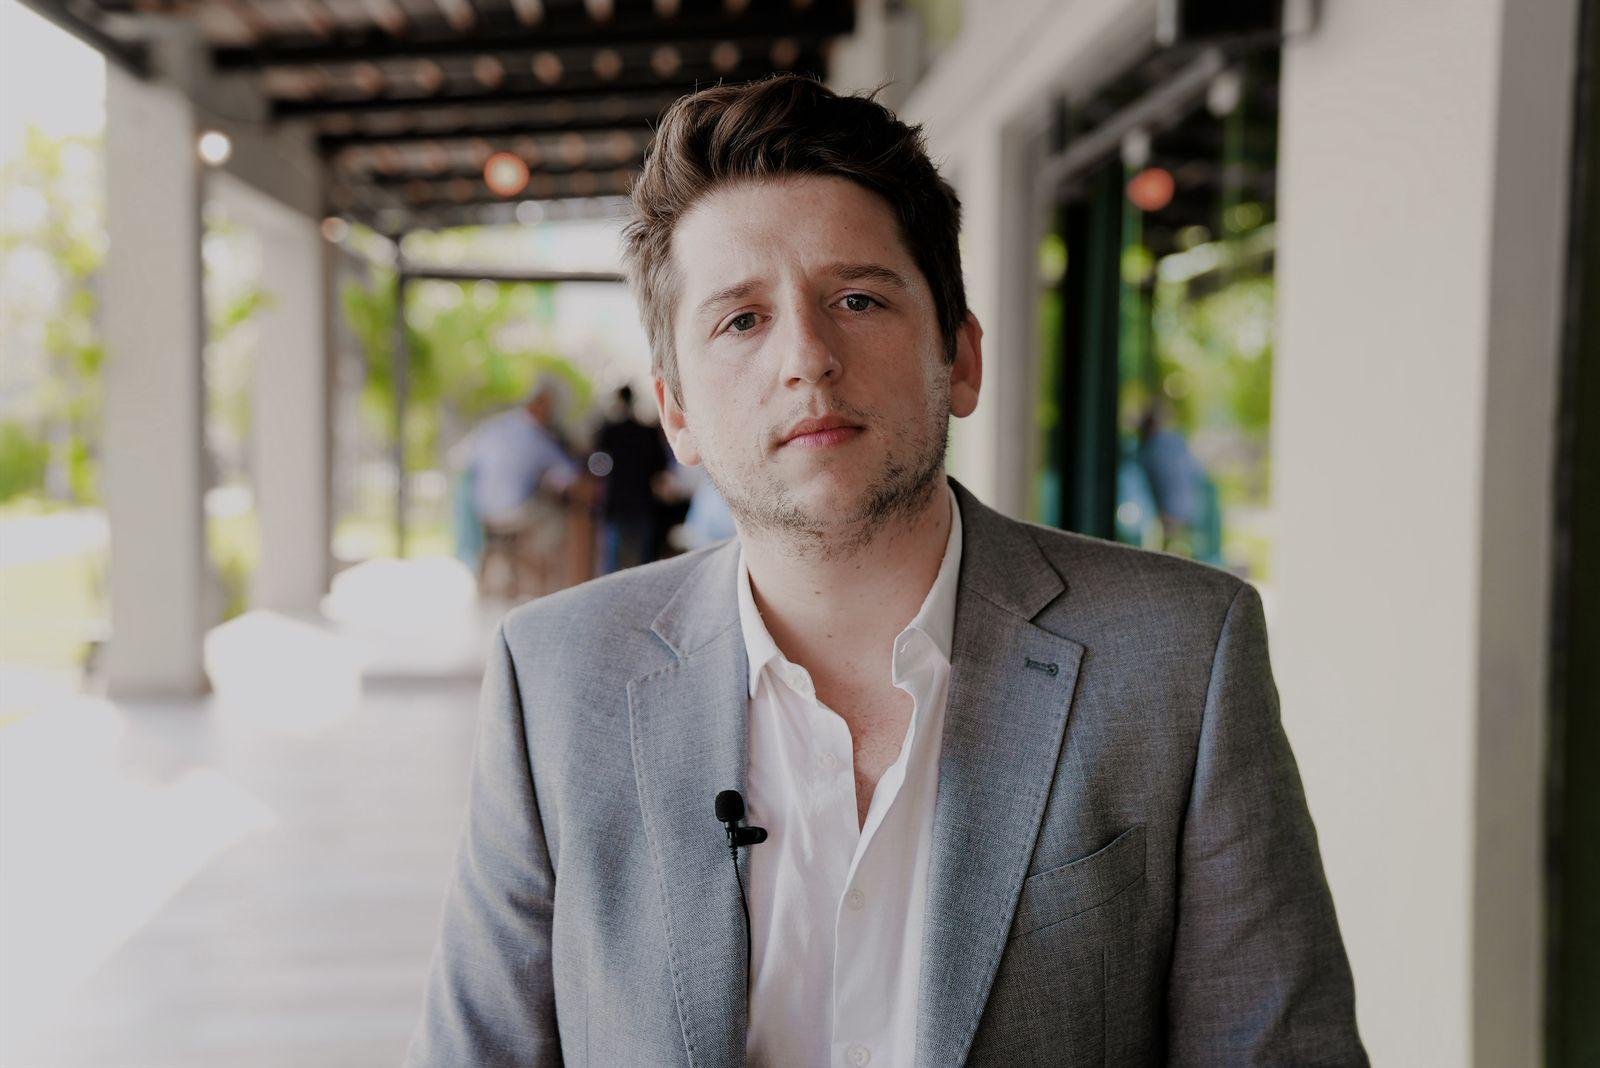
Dialogamos con Federico González Rouco, director ejecutivo del primer informe de OFAVA, sobre el panorama habitacional del país. Por qué hacen falta 2 millones de unidades nuevas, las deudas en infraestructura y qué oportunidades se abren para la industria de la construcción.
Un relevamiento privado determinó que a nivel nacional el déficit habitacional llega a los 6 millones de viviendas, abarcando casi la mitad de la población. Por supuesto, el grado de intervención necesario va desde soluciones habitacionales con algún grado de mejora, unidades a refaccionar hasta viviendas nuevas y desarrollo de infraestructura. El Monitor de Calidad del Acceso a la Vivienda arroja al menos dos conclusiones, que actúan como una luz verde para la actividad de la construcción.
Por un lado, se requieren 2 millones de unidades nuevas para satisfacer la creciente demanda. Este número se descompone en 1,5 millones de viviendas necesarias para solucionar el déficit cuantitativo, más unas 430.000 correspondientes al allegamiento (hogares que comparten vivienda). Por otro lado, hay un mínimo de 500.000 viviendas como demanda potencial de jóvenes no emancipados y que buscan serlo.
El economista Federico González Rouco, Coordinador de estrategia económica y especialista de Bienes Raíces en la consultora Empiria, tuvo a su cargo el estudio, liderando un equipo de analistas para el Observatorio Federal de Acceso a la Vivienda Argentina (OFAVA). González Rouco es autor de tres libros sobre este mercado, “Vivienda: el relato. Plan Pro.Cre.Ar antes y después”; “Dueños o inquilinos”; y “El sueño de la casa propia”.
Éstos son los pasajes principales de la entrevista que Federico González Rouco concedió a El Constructor.
¿Cómo surgió la idea de hacer el relevamiento para OFAVA?
El Observatorio Federal de Acceso a la Vivienda es una institución que se crea tras la fusión de las dos cámaras principales de empresarios y desarrolladores de vivienda (Asociación de Empresarios de la Vivienda y la Cámara Empresaria de Desarrolladores Urbanos), que se dio entre 2024 y 2025 y tras la fusión, la AEV, decidió crear el Observatorio. En este proceso, me convocan como director ejecutivo para hacer la propuesta y demás. Éste es el primer informe, pero contempla una evolución de los últimos 10 años.
¿Con qué periodicidad se va a relevar?
La idea es hacer el informe cada tres meses. En realidad, vamos a tener informes todos los meses, uno de esos informes que se repetirá trimestralmente es el de déficit habitacional, lo hicimos en septiembre, va a salir el próximo diciembre, y así.
EL MAPA DEL DÉFICIT
El dato de 6 millones de hogares con algún tipo de problema de infraestructura es impactante.
Exacto. Justamente, uno de los aportes del informe es desglosar los datos. Uno habla de 6 millones de hogares con déficit, pero al mismo tiempo decimos que hay un grupo de 430.000, un grupo de 130.000, un grupo de 1.400.000, un grupo de 3.000.000 y un grupo de 1.000.000. Tenemos cinco tipos de déficit diferentes, y cada uno tiene una gravedad, una profundidad diferente.
¿Qué hay dentro de esos 6 millones de hogares? ¿Podés resumir brevemente qué tipo de necesidades tienen?
De esos 6 millones de hogares, en realidad, sólo 2 millones son hogares cuyos problemas se solucionan con una vivienda nueva. Los otros 4 millones requieren intervenciones sobre la vivienda en la que viven o el entorno en el que viven. No es que faltan 6 millones de viviendas, eso podría inducir a un error.
Pero el número de viviendas nuevas sí estaría en torno a los 2 millones.
Sí, 2 millones, más algo que agregamos también, que es mirar no sólo los hogares con problemas habitacionales, sino también la población con problemas de emancipación, que son más o menos 2,5 millones, un 37%. Dentro de ese 37% hay más o menos la mitad, 1.200.000 que viven con déficit.
Para completar lo que decimos es que hay 2 millones de viviendas que hacen falta para los hogares con déficit, pero también más o menos un mínimo de medio millón de viviendas para albergar a estos jóvenes que viven con problemas de emancipación. El número nos da más o menos 2,5 millones de viviendas para solucionar la demanda ampliada de viviendas, ya sean por déficit o por la emancipación.
¿Esas unidades nuevas pueden traccionar a la actividad de la construcción, que hoy está bastante golpeada?
Exacto. Obviamente, después va a depender de que haya financiamiento para eso, que el contexto económico lo permita, etc.
¿A qué se atribuye este déficit?
Diría que el déficit fue bastante estable en las últimas décadas, que además fueron muy volátiles en términos económicos. En los últimos 10 años, siempre estuvo entre 43 y 39 por ciento, mientras que la pobreza pasó de 25 a 50%, y después bajó a 28% en el mismo período. Entonces, es algo más estructural, Argentina es un país sin crédito hipotecario, sin financiamiento para la vivienda, sin mercado de alquileres en muchas ciudades del país y con problemas de ingresos muy fuertes.
Todo eso, obviamente, hace que haya menos inversión en las viviendas, ya sea por parte del Estado como de las familias. Hay muchas provincias que no tienen redes de servicios como agua y saneamiento. También mucha gente vive en lugares inhabitables, basurales, y lugares en los que no se hicieron las obras de infraestructura para que dejen de serlo. Eso va a demandar mucho tiempo, porque es acumulativo.
PROBLEMA FEDERAL
¿Qué pasa a nivel de las provincias?
El norte del país tiene más problemas habitacionales que el centro y sur, donde las ciudades performan mejor, como Capital Federal, Neuquén, Córdoba Capital, lo cual tiene sentido por ser lugares con mayores ingresos, más urbanos, con más infraestructura. Luego, hay de todo, pero generalmente se da esta heterogeneidad geográfica en la que el sur está mejor que el norte y en el centro, Mendoza, Santa Fe, Entre Ríos, Capital Federal, tienen mejores resultados.
Conocés bien este mercado ¿hay algo que te ha sorprendido en esta mirada federal del problema habitacional?
Es una buena pregunta. Un dato que me parece interesante es que el déficit es bastante estable para la primera mitad de la pirámide, los sectores de menores ingresos. Hubiera esperado que fuera peor, pero se dio esto, la primera mitad es bastante estable en torno al 43% o 44%. Después sí va mejorando y hay menos déficit a medida que sube el ingreso.
¿El abordaje es multidisciplinario? ¿Cómo es el equipo de trabajo armado para relevar esto?
Nos apoyamos mucho en las bases de datos del INDEC, no hay un relevamiento nuestro, se hace con datos de la Encuesta Permanente de Hogares (EPH). En el equipo hay diferentes perfiles, pero prima un perfil más de economista, porque básicamente lo que hacemos es un análisis de datos con contexto social y productivo.
FINANCIAMIENTO, LA CLAVE
¿Qué es lo más urgente para empezar a resolver este problema? Hablaste del financiamiento, ¿hay otros factores?
Gran parte de esto se soluciona con financiamiento, que obviamente, es una consecuencia del contexto macroeconómico. No implica sólo crédito hipotecario, hay un montón de otras cosas que van desde el financiamiento para una refacción, para una ampliación, el financiamiento para la construcción de viviendas, el financiamiento para la compra.
En muchos lugares del país también es necesario mayor oferta de alquileres. Encontramos que las provincias con mayor porcentaje de hogares que alquilan son también las que tienen menos déficit. En parte, porque el alquiler funciona como un elemento descompresor, a veces, porque permite tener más opciones habitacionales, o de mudanza de viviendas deficitarias a menor costo que si tuviera que comprar. Entonces, el mercado de alquiler abre opciones.
Esto también va de la mano de que en Argentina hay una idea de que ser propietario es lo mejor que puede pasar. Sí, si sos propietario por elección y en buenas condiciones. En el norte, por ejemplo, que es donde hay más déficit, también hay menos propietarios, en muchos casos por inercia.
El estudio hace foco en el segmento joven de 25 a 35 años que quiere emanciparse y no puede. ¿Es por un tema económico?
Exacto, eso es económico, sin financiamiento, vas al mercado de alquileres, está todo relacionado.
¿Ves a la industria de la construcción enfocándose en atacar el déficit habitacional?
Ojalá, obviamente, no es que el sector dice vamos a empezar a construir ahora que tenemos este panorama. La construcción está con un montón de problemas, más estructurales, falta de financiamiento y demás. Pensamos estos informes desde una mirada que sirva como inteligencia de mercado para la toma de decisiones.
Y, en ese sentido, es que ofrecemos esta información. Que la construcción vea dónde hay oportunidades, dónde hace falta, y para que sirva también para la toma de decisiones del sector público. Apuntamos a varios frentes, poner la información sobre la mesa para que los que tengan que tomar decisiones de inversión, tanto el sector público como el privado, puedan considerarla y valerse de ella.
PRIMER RELEVAMIENTO DE OFAV
EL DÉFICIT HABITACIONAL EN EL MICROSCOPIO
El Monitor de Calidad de Acceso a la Vivienda es el primer informe que elabora y difunde el Observatorio Federal de Acceso a la Vivienda Argentina (OFAVA) y busca poner en números la realidad habitacional del país, considerando las diversas particularidades de las provincias y abordando las causas de este fenómeno que, si bien no es nuevo, tampoco tuvo soluciones o avances notorios en las últimas décadas.
A partir del análisis de los datos que releva la Encuesta Permanente de Hogares (EPH) del INDEC, el estudio ordena a los hogares en cinco niveles de déficit habitacional, acumulativos entre sí.
“Cada nivel contiene al anterior e incorpora dimensiones adicionales de menor severidad. De este modo, el primer nivel representa el núcleo más crítico del déficit, y cada capa subsiguiente amplía el universo de hogares deficitarios al sumar condiciones de menor gravedad, pero igualmente relevantes para el análisis habitacional”, detalla el informe.
El nivel “cero” de déficit es el allegamiento o exceso de hogares en una vivienda. Este nivel apunta al hacinamiento de hogares dentro de una misma vivienda, considerando como hogares a la existencia de más de una persona o grupo de personas que comparten gastos alimentarios entre sí. Cuando sucede eso, se estima que el hogar excedente habita de manera deficitaria.
En segundo término, el estudio define el déficit cuantitativo básico, que es el núcleo más grave del indicador de acuerdo a la materialidad de la vivienda. Así, se identifican como viviendas irrecuperables a aquellas que tienen condiciones de materialidad tan deficientes que no admiten una mejora y, por lo tanto, deben ser reemplazadas por otras.
Para entrar en este grupo el hogar debe presentar al menos una de las siguientes variables: a) piso de ladrillo suelto, tierra u otro material precario, en viviendas tipo casa; b) tipo de vivienda clasificado como local no construido para habitación; c) techo de chapa de cartón o de caña, tabla o paja con barro, con o sin revestimiento interior.
El tercer nivel es el del déficit cuantitativo ampliado, que incluye todas las viviendas del nivel anterior, pero agrega, además, las que, al margen de su materialidad, están expuestas a riesgos ambientales críticos en su entorno inmediato. Se catalogan como déficit cuantitativo porque “el problema no se resuelve mejorando la vivienda en sí, sino que requiere una intervención sobre la localización del hogar”.
Según el estudio las condiciones adicionales que suma esta capa de déficit habitacional son: a) vivienda ubicada en las cercanías de un basural (a tres cuadras o menos); b) vivienda situada en zona inundable (con registro de inundaciones en los últimos doce meses).
Estos tres primeros niveles, el allegamiento y los déficits cuantitativos básico y ampliado, “identifican hogares que necesitan una vivienda nueva”, mientras que los dos niveles restantes, que se presentarán a continuación, están emparentados con “viviendas recuperables mediante mejoras”.
El cuarto nivel implica un déficit cualitativo básico. A las tres capas anteriores, suma a las viviendas condiciones de materialidad que son deficientes pero recuperables con ciertas mejoras para dotarlas de condiciones de habitabilidad, y las distingue de aquellas que presentan hacinamiento crítico.
En este nivel las variables a considerar son: a) vivienda tipo casa con piso de cemento o ladrillo fijo; b) vivienda clasificada como pieza de inquilinato o pieza en hotel o pensión; c) techo de chapa de fibrocemento o plástico con revestimiento interior, o techo de membrana, losa, pizarra, teja o chapa metálica sin revestimiento interior; d) hacinamiento crítico, definido como tres o más personas por cuarto destinado a dormir.
El quinto nivel corresponde al déficit cualitativo ampliado. Se trata del nivel más abarcativo del indicador y agrega a las cuatro capas anteriores las carencias relacionadas al acceso a servicios básicos e infraestructura del hogar. Para ello, toma dimensiones tales como “el agua, el baño, el desagüe y las condiciones de cocina, que expresan la calidad del hábitat, más allá de la estructura física de la vivienda”.
Las condiciones que incorpora la vivienda para integrar este lote son: a) Agua: acceso fuera de la vivienda o del terreno, o mediante fuentes sin red pública ni perforación controlada; b) Baño: ubicado fuera del terreno, compartido con otra vivienda, o inexistente; así como inodoros sin arrastre de agua o letrina; c) Desagüe: descarga únicamente a pozo ciego sin cámara séptica, o a hoyo o excavación en tierra.
NÚMEROS DRAMÁTICOS
Con datos al tercer trimestre de 2025, en todo el país había 14.833.019 hogares relevados por la EPH. El nivel cero de déficit, como se dijo anteriormente, responde a indicadores de materialidad y es el allegamiento, que en este caso alcanzó a 430.113 hogares (2,9% del total).
Al tomar el segundo nivel, presentaron déficit cuantitativo básico o viviendas irrecuperables, “sumando al allegamiento, este primer nivel de materialidad alcanza a 558.029 hogares (3,8% del total). Este grupo constituye el núcleo más crítico del indicador”, señala el informe.
Cuando se incorpora la dimensión ambiental del entorno inmediato, esto es cercanía con basurales o localización en zonas inundables, el déficit cuantitativo ampliado “alcanza a 1.398.790 hogares y, en su conjunto, el déficit cuantitativo total asciende a 1.956.819 hogares (13,2% del total)”. Es decir, que “entre el allegamiento y los dos niveles cuantitativos, cerca de 2 millones de hogares necesitan una nueva vivienda”, destaca el relevamiento.
El cuarto nivel suma a hogares en situación de hacinamiento crítico los que habitan viviendas con condiciones de materialidad deficientes pero recuperables, totalizando 2.990.890 hogares (20,2% de los hogares del país). Así los primeros tres niveles de materialidad —más el allegamiento— trepan a 4.947.709 hogares, equivalente al 33,4% del total.
Por último, al considerar las carencias en el acceso a servicios básicos como agua, baño y desagüe, se suman 1.035.532 hogares que habitan con déficit cualitativo ampliado (7% del total). “Así, el déficit habitacional total comprendió en 2025 a 5.983.241 hogares (40,3% de los hogares del país)”, enfatiza el informe del Observatorio Federal de Acceso a la Vivienda.