
En los últimos meses la cadena de valor de la construcción perdió dinamismo. Los indicadores que miden los despachos de insumos al mercado interno y el nivel de ocupación formal en la construcción mostraron una trayectoria de recuperación muy gradual hasta mediados de año y desde entonces comenzaron a transitar un sendero contractivo. Por un lado, la serie tendencia-ciclo del Indicador Sintético de Actividad de la Construcción, que hasta junio mostró una evolución levemente positiva, en la última medición ya arrojó una caída de 1,1% mensual y quedó ubicada 0,8% por debajo del nivel correspondiente a agosto de 2025. Asimismo, cuando se desagrega el ISAC por insumos, en agosto continuó observándose una importante diversidad de comportamientos. Por el otro lado, con datos hasta julio del corriente año, la ocupación formal en la construcción acumuló cuatro meses consecutivos de leves caídas, quedando el total de puestos de trabajo 1,0% por debajo del nivel verificado en julio del año pasado, tras quince meses consecutivos de recuperación. En cambio, la superficie autorizada para ejecutar proyectos constructivos privados, que actúa como indicador adelantado de actividad a mediano plazo, y más allá de la volatilidad que presentó en el mes a mes, acumuló una recuperación de 7,5% anual en los primeros siete meses del año.
En agosto de 2026 el total de los despachos al mercado interno de los principales insumos para obra gruesa y terminaciones presentó una suba de 0,4% mensual desestacionalizada, tras dos meses en los cuales se observaron caídas de 4,2% y 4,4% mensual, respectivamente. Es decir, la serie desestacionalizada del ISAC habría logrado ‘hacer pie’ momentáneamente. Sin embargo, cabe destacar el cambio de trayectoria que presentó la serie tendencia-ciclo del ISAC, que corrige los valores extremos de la serie. Mientras que hasta junio mostró una evolución levemente positiva, de hasta 2,0% anual, en agosto ya arrojó una caída de 1,1% mensual y quedó ubicada 0,8% por debajo del nivel correspondiente a agosto de 2025.
En tanto, en la comparación interanual también se verificaron números rojos por segundo mes consecutivo, Entre agosto de 2025 y agosto de 2026 el ISAC registró una caída de 4,4%, quedando el total de los despachos realizados en los primeros ocho meses del año apenas 0,8% por encima de los realizados en enero-agosto del año pasado.
La desagregación del ISAC por insumos continuó mostrando una importante diversidad. Tanto en agosto de 2026 como en el acumulado de los primeros ocho meses del año, el insumo que presentó las subas más importantes fue el agregado ‘vidrio plano, tubos sin costura y grifería’, las que seguramente estuvieron explicadas por la expansión que viene registrando la actividad petrolera (+19,4% anual en agosto y +23,2% anual en los primeros ocho meses del año). Y el otro insumo que registró mayores despachos en agosto fue placas de yeso, con una mejora de 1,2% anual. En los restantes insumos, el rango de las caídas interanuales fue desde 0,8% anual en el caso de las pinturas hasta -18,4% en el caso del asfalto. En particular, cabe destacar que los despachos de cemento a granel y de hormigón elaborado presentaron bajas de 1,9% y 3,0% anual, respectivamente. En cambio, el despacho de cemento en bolsa, más vinculado a obras de refacción y construcciones pequeñas, exhibió una baja de 12,9% interanual. Por su parte, las entregas de mosaicos graníticos y calcáreos descendieron 2,3%, seguidas por las de hierro redondo y acero (-8,1%), ladrillos (-9,7%), artículos sanitarios de cerámica (-11,4%), pisos y revestimientos cerámicos (-11,9%), cales (-13,0%) y yeso (-17,0%).
Al comparar las cantidades despachadas a plaza en los primeros ocho meses de 2025 y 2026, la desagregación por grupos de insumos arrojó siete subas y siete bajas, producto de la evolución positiva que describieron en la primera mitad del año. Tal como lo señalamos más arriba, lideró el proceso el agregado ‘vidrio plano, tubos sin costura y grifería’, que en este período fue acompañado por los envíos de pinturas (8,6% anual), artículos sanitarios de cerámica (4,5%), cemento a granel (3,0%), hierro redondo y acero (2,8%), placas de yeso (0,9%)y hormigón elaborado (0,9%). Del otro lado de la línea se ubicaron los despachos de cales (-5,8%), ladrillos huecos (-5,9%), mosaicos graníticos y calcáreos (-6,4%), pisos y revestimientos cerámicos (-9,5%), cemento en bolsa (-9,6%), asfalto (-10,4%) y yeso (-12,2%).
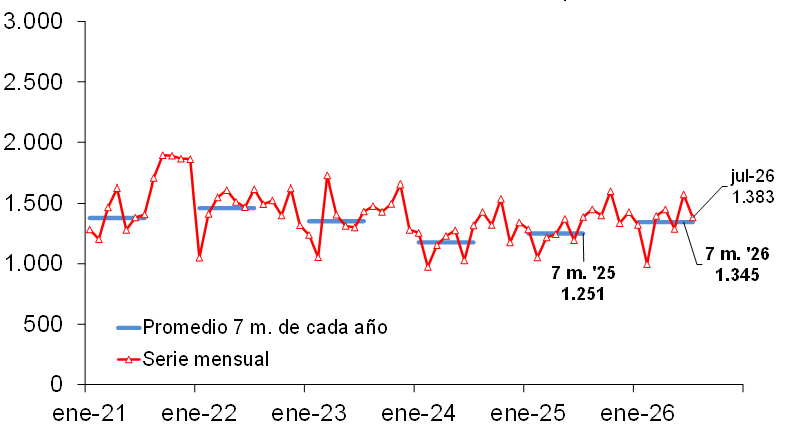
En el caso de la ocupación formal en la construcción, en julio de 2026 acumuló cuatro meses consecutivos de leves caídas, quedando el total de puestos de trabajo 1,0% por debajo del nivel verificado en julio del año pasado, tras quince meses consecutivos de lenta recuperación. En julio se contabilizaron 352,5 mil puestos de trabajo formales en el sector, es decir casi 3.500 puestos de trabajo menos que un año atrás.
Finalmente, la superficie autorizada para ejecutar proyectos constructivos privados en el conjunto de los 246 municipios relevados, que actúa como indicador adelantado de actividad a mediano plazo, y más allá de la volatilidad que presentó en el mes a mes, ascendió a 9,41 millones de metros cuadrados en enero-julio de 2026 y acumuló una recuperación de 7,5% interanual. En términos absolutos, se aprobaron 654,1 mil metros cuadrados más que en enero-julio de 2025. Asimismo, cabe destacar que la tracción la ejercieron 117 municipios que en conjunto autorizaron 5,73 millones de metros cuadrados, es decir 46,4% más que en enero-julio de 2025 (+1,816 millones de metros cuadrados), siendo los más dinámicos en términos absolutos la ciudad de Buenos Aires, Escobar, Tigre, Hurlingham, Esteban Echeverría, Almirante Brown, Lomas de Zamora, Resistencia, San Fernando y Bahía Blanca.
Lic. Pablo A. Lara – Director de ESTRATECO Consultores