
En un contexto de alzas y bajas mensuales cada vez más pronunciadas, en el noveno mes del año el conjunto de los despachos de los principales insumos para obras registró una importante recuperación, que alcanzó a la gran mayoría de los grupos de insumos y que, a diferencia de lo observado en los meses previos, estuvo liderada por los materiales para obra gruesa y por las pinturas. Pero este impulso se habría visto interrumpido en octubre, si se tiene en cuenta que los despachos de cemento Portland, el termómetro de la actividad de la construcción, cayeron 9,3% en términos interanuales, hasta quedar en el nivel más bajo para el décimo mes del año desde 2009. En tanto, en el acumulado del año se mantuvo el escenario de ‘estancamiento’, período en el cual la leve mejora del total de los despachos de insumos fue traccionada por el crecimiento de la actividad petrolera, que impulsó los despachos del agregado ‘vidrio plano, tubos sin costura y grifería’.
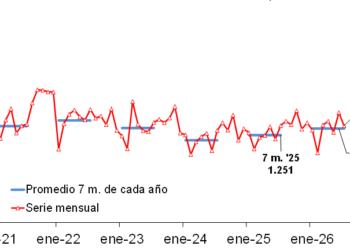
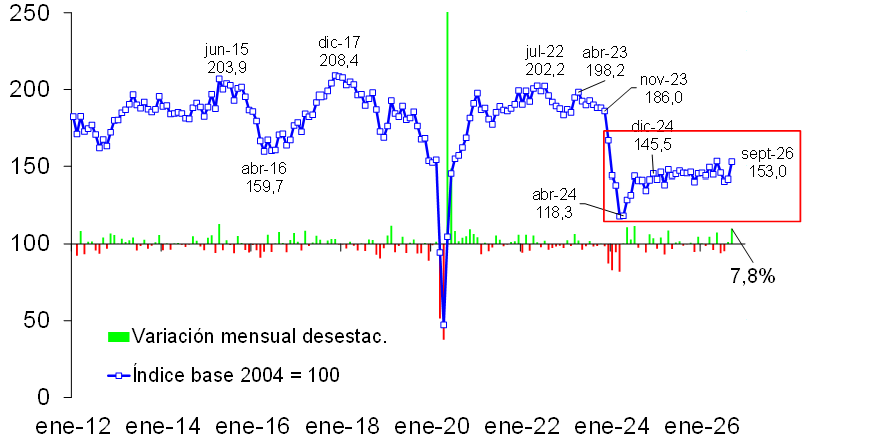
En septiembre de 2026 el Indicador Sintético de Actividad de la Construcción (ISAC) corregido por estacionalidad exhibió una recuperación de 7,8% con respecto a agosto. Fue la mejora mensual más importante del año y con ella el total de los despachos retornó a un nivel similar al de mayo. En la comparación con septiembre de 2025 la suba fue de 5,1%, luego de dos meses consecutivos de caídas interanuales, y, de esta forma, en los primeros nueve meses del año el total de los despachos se ubicó 1,3% por encima del nivel alcanzado en enero-septiembre del año pasado.
La suba de septiembre se produjo en un contexto de alzas y bajas mensuales cada vez más pronunciadas. Por ello, a pesar del significativo rebote mensual, los envíos de materiales al mercado realizados en el tercer trimestre resultaron 2,0% inferiores a los del segundo trimestre, en términos desestacionalizados. Y la serie tendencia-ciclo, que depura los valores extremos, se mantuvo prácticamente sin cambios desde junio hasta septiembre.
Al desagregar el ISAC por grupos de insumos, y teniendo en cuenta la importancia relativa de cada uno de ellos en el nivel general, surge que el agregado ‘vidrio plano, tubos sin costura y grifería’ casi no ejerció tracción en septiembre, ya que sólo aportó 0,3 puntos porcentuales a la suba mensual. En cambio, entre los once grupos de insumos que registraron mayores despachos, fueron cinco los que explicaron más de 90% de la mejora mensual desestacionalizada y la mayoría correspondieron a insumos para obra gruesa. Estos fueron los de pinturas, que crecieron 15,9% y aportaron 2,3 puntos porcentuales, ladrillos huecos (+9,5%; 1,7 puntos), hierro redondo y acero para construcción (+14,8%; 1,4 puntos), hormigón elaborado (+10,4%; 1,1 puntos) y cemento Portland (+5,7%; 0,9 puntos). Por su parte, las entregas de asfalto también presentaron una importante suba mensual (12,2%) y en terreno negativo quedaron sólo los mosaicos graníticos y calcáreos (-9,5%) y los pisos y revestimientos cerámicos (-1,1%).
En la comparación interanual, la suba de 5,1% del nivel general del ISAC fue traccionada por los envíos a plaza de pinturas (+22,4% anual), que aportaron 2,9 puntos porcentuales del alza, seguidas por el agregado ‘vidrio plano, tubos sin costura y grifería’ (+12,2%; 1,4 puntos) y por el hormigón elaborado (+12,8%; 1,3 puntos). En el caso del cemento, el incremento de 4,6% anual provino de los despachos a granel (+9,7%), más vinculados a las obras medianas y grandes, ya que las entregas en bolsa, asociadas a las refacciones y a las construcciones pequeñas, quedaron prácticamente en el mismo nivel de un año atrás (+0,4%).
En cambio, cuando se considera el acumulado de los primeros nueve meses del año, período en el que el ISAC experimentó una mejora de 1,3% anual, la tracción todavía fue ejercida por el crecimiento de la actividad petrolera, que impulsó los despachos del agregado ‘vidrio plano, tubos sin costura y grifería’, los que resultaron 21,8% mayores a los de enero-septiembre de 2025 y aportaron 2,5 puntos porcentuales a la variación del ISAC, casi el doble de la suba total. Puesto en otros términos, sin la dinámica de este grupo de insumos, el ISAC habría registrado una caída de 1,3% anual en el período analizado. En segundo lugar se ubicaron los despachos de pinturas en lo que transcurrió del año, con una suba de 10,4% anual y un aporte al nivel general del ISAC de 1,3 puntos porcentuales. Por su parte, los insumos para obra gruesa acumularon una baja de 1,7% anual, entre los cuales se destacaron las caídas de los ladrillos huecos (-5,3%; -1,1 puntos) y el cemento Portland (-2,9%; -0,4 puntos), mientras que entre los de terminación sobresalió la baja del yeso (-11,6%; -0,6 puntos).
Ahora bien, al extender el período de análisis a octubre, cabe destacar que los despachos de cemento Portland, el termómetro de la actividad de la construcción, totalizaron 877,4 mil toneladas, resultando 8,6% inferiores a los de septiembre y 9,3% menores a los de octubre de 2025 (-90,4 mil toneladas). Fue el peor octubre desde 2009 y el promedio del bimestre septiembre-octubre quedó 2,5% por debajo del de igual bimestre de 2025, y en los primeros diez meses del año se despacharon 8,13 millones de toneladas, 3,6% menos que en enero-octubre de 2025 (-304,1 mil toneladas).
Finalmente, en lo que respecta a las perspectivas, en agosto la superficie autorizada para ejecutar proyectos constructivos privados en el conjunto de los 246 municipios que releva el INDEC de forma habitual sumó 1,292 millones de metros cuadrados y verificó una contracción de 10,9% interanual (-158,8 mil metros cuadrados). Fue el registro más bajo para un mes de agosto en el período postpandemia (2021-2026) y resultó 14,5% inferior al promedio de los agostos de 2021 a 2025. Sin embargo, la superficie total autorizada en los primeros ocho meses del año totalizó 10,7 millones de metros cuadrados y resultó 4,8% superior a la aprobada en el mismo período de 2025 (+489,2 mil metros cuadrados).
La apertura geográfica mostró que en enero-agosto de 2026 la superficie aprobada creció en ocho de las veinticuatro jurisdicciones del país. En conjunto, la ciudad de Buenos Aires, la provincia de Buenos Aires, Chaco, Santa Fe, Neuquén, Tierra del Fuego, Tucumán y Entre Ríos aprobaron 7,81 millones de metros cuadrados, 14,8% más que en igual período de 2025 (+1,01 millones de metros cuadrados). Cabe destacar que la ciudad de Buenos Aires pasó a liderar el crecimiento, con 1,78 millones de metros cuadrados (+34,5% anual; +457,3 mil metros cuadrados), mientras que la provincia de Buenos Aires, si bien fue la que concentró el área más grande, con 3,73 millones de metros cuadrados, moderó su crecimiento a 9,6% anual (+328,1 mil metros cuadrados). En las restantes dieciséis provincias se aprobaron 2,89 millones de metros cuadrados, 15,2% menos que un año atrás (-519,4 mil metros cuadrados), y 83,9% de esa caída se concentró en Córdoba, Río Negro, Mendoza, La Pampa y Misiones.
Por Lic. Pablo A. Lara – Director de ESTRATECO Consultores