
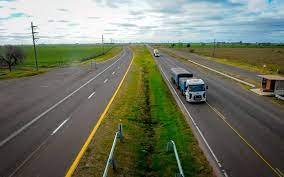
El nuevo esquema traspasa al sector privado la gestión y el mantenimiento de los principales corredores del país. Entre la promesa de reactivar a una industria en mínimos históricos y la baja de tarifas ofertadas por las empresas, el éxito del modelo dependerá de la sustentabilidad financiera a largo plazo.
Con más de 9.000 kilómetros de rutas nacionales y el objetivo de movilizar casi 18 millones de toneladas de concreto asfáltico en 20 años, la Red Federal de Concesiones redefine el modelo de gestión y financiamiento de la infraestructura vial. El desafío para la industria será transformar ese potencial de obra en capacidad efectiva de ejecución, combinando inversión, operación y financiamiento privado.
La Red Federal de Concesiones llega después de casi una década de cambios de modelo en la gestión de las rutas nacionales. Entre 2015 y 2019 se impulsó la Red de Autopistas y Rutas Seguras bajo un esquema de Participación Público-Privada (PPP), basado en financiamiento privado y compromisos de pago del Estado nacional. El cambio de gestión y las dificultades de financiamiento dejaron esos contratos sin avances significativos.
En el período 2019-2023, el Gobierno nacional buscó concentrar la gestión en Corredores Viales S.A., con obras financiadas principalmente a través del impuesto a los combustibles. La complejidad de las rescisiones de los contratos PPP y las dificultades para consolidar un nuevo modelo operativo limitaron también su capacidad de ejecución.
Este nuevo esquema modifica nuevamente la lógica de gestión: las nuevas concesionarias asumen la construcción, explotación, administración, mantenimiento y prestación de servicios al usuario de los principales corredores de la red vial nacional, y recuperan su inversión principalmente a través del sistema de peajes.
El plan propone la explotación privada de 9.124 kilómetros de rutas nacionales, organizados en corredores que responden a diferentes niveles de tránsito y características geográficas. Además, a los peajes existentes se suman nuevas estaciones para sostener el esquema económico de operación, mantenimiento e inversión.
Hasta el momento, las cuatro etapas licitadas se encuentran en estado avanzado. Las etapas I y II cuentan con contratos firmados y actividades en marcha, mientras que las etapas II-B y III presentan preadjudicación firme. Las adjudicaciones formalizadas en enero y junio de este año involucran a dos empresas y dos consorcios creados a tal fin, abarcan más de 2.600 kilómetros y prevén movilizar casi 6 millones de toneladas de concreto asfáltico a 20 años, correspondientes a los cuatro renglones ya adjudicados.
LAS REGLAS DEL JUEGO: QUIÉN COMPITE Y CÓMO
Las cuatro etapas comparten el objeto contractual: la construcción, explotación, administración, reparación, ampliación, conservación, mantenimiento y prestación de servicios al usuario, bajo el régimen de concesión de obra pública por peaje. El modelo permite además que el concesionario desarrolle explotaciones complementarias para generar ingresos adicionales.
En los pliegos se combinaron exigencias técnicas, operativas y económico-financieras. Para participar solicitaban, entre otras condiciones, acreditar al menos diez años de experiencia en obras viales, una certificación de obras por un monto mínimo para cada renglón, experiencia profesional en la gestión de sistemas de control, monitoreo y seguridad vial y requisitos de capacidad económico-financiera.
La competencia de precios se estructuró alrededor de una Tarifa Tope, expresada en pesos sin IVA y fijada para cada renglón. Las empresas debían ofertar una tarifa inferior, en cuyo caso el plazo contractual es de 20 años, o igualar la Tarifa Tope y acceder a un plazo de entre 20 y 30 años. La adjudicación se definió, en principio, por el menor monto de tarifa ofertado y, cuando ese criterio no resultaba aplicable, por el menor plazo de concesión.
Las diferencias de tránsito, extensión y condiciones geográficas hacen que cada corredor tenga requerimientos específicos. Entre las exigencias puntuales aparecen el balizamiento fluvial y aéreo en los grandes puentes sobre el Paraná, la radarización y televigilancia en el Tramo Conexión y el mantenimiento invernal para el Tramo Cuyo.
El esquema también incorpora garantías para respaldar las obligaciones contractuales, entre ellas una línea FOGAR que resguarda los préstamos otorgados por los financiadores de los concesionarios. A eso se suma un límite a la concentración de adjudicaciones, vigente en los Tramos II, II-B y III: ninguna empresa puede acumular más de dos tramos, un techo pensado para que la red no quede en manos de un solo operador.
16 RENGLONES, MÁS DE 9.000 KILÓMETROS Y 20 AÑOS DE CONTRATO
El Tramo I fue la primera licitación publicada y se organiza en los subtramos Oriental y Conexión. El primero comprende 682 kilómetros de las rutas nacionales 12, 14, 135, A-015 y 117 y constituye una traza importante para el vínculo comercial con Brasil y Uruguay. El segundo comprende 59 kilómetros de la RN 174 y tiene al puente Rosario-Victoria como su principal obra.
En noviembre de 2025 se publicó el Tramo II, integrado por los renglones Sur-Atlántico-Acceso Sur, de 1.325 kilómetros e incluyendo los accesos a la Ciudad de Buenos Aires, y Pampa, de 547 kilómetros sobre la RN 5.
En febrero se publicaron las etapas restantes, los Tramos II-B y III. El Tramo II-B se organiza en cuatro renglones que permiten el acceso a los principales puertos —Mediterráneo, Puntano, Portuario Sur y Portuario Norte— con extensiones de entre 528 y 720 kilómetros. Por último, el Tramo III concentra el mayor despliegue territorial con ocho renglones: Centro, Centro Norte, Mesopotámico, Noroeste, Litoral, Noreste, Chaco-Santa Fe y Cuyo, de entre 276 y 682 kilómetros cada uno.
El modelo no se limita al mantenimiento y operación, sino que contempla tres tipos de obras e intervenciones, con lógicas y plazos diferentes. Las Obras Iniciales de Puesta en Valor buscan llevar cada corredor a condiciones adecuadas de transitabilidad, seguridad vial y confort al inicio del contrato. Las Obras Obligatorias son trabajos específicos identificados y listados en cada renglón, con memoria técnica y plazo propios. Finalmente, las Obras de Rehabilitación abordan el mantenimiento estructural de la calzada existente durante toda la concesión, medido en objetivos mínimos de toneladas de concreto asfáltico y kilómetros de carril intervenidos, con metas más exigentes durante los primeros cinco años.
Cada corredor cuenta con su propia lista de obras obligatorias, adaptada a sus necesidades particulares —y en algunos casos, como Mesopotámico, no se prevén intervenciones de este tipo—. En el Tramo I destacan la duplicación de calzada de la RN 117 en el acceso al puente Paso de los Libres y el cierre del Canal de Servicio próximo al puente sobre el río Paranacito; la repavimentación de casi 50 kilómetros de la RN 5 y las autopistas San Miguel del Monte-Las Flores y de la RN 205 hasta Lobos en el Tramo II; trabajos en la RN 7 y reconstrucción de colectoras en la RN 9 en el Tramo II-B; y terceras trochas, nuevos kilómetros de autopista, puentes y adecuaciones de intersecciones en el Tramo III.
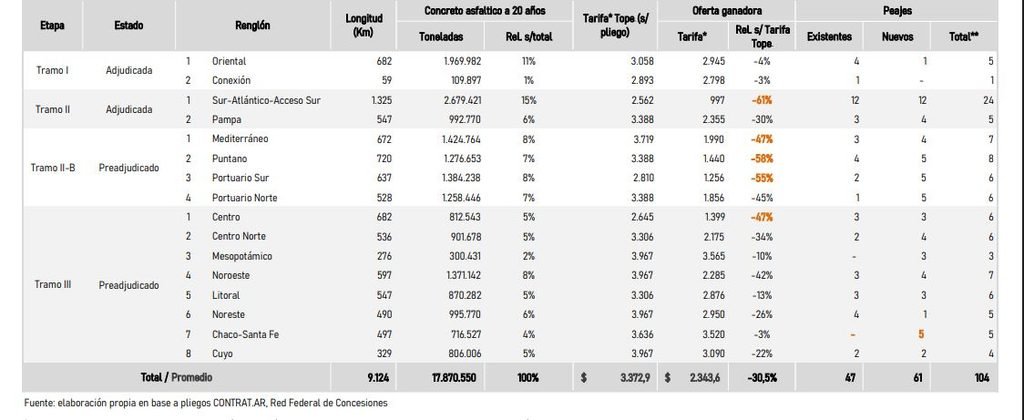
A diferencia de las Obras Iniciales o las Obligatorias, que se miden en intervenciones puntuales, las Obras de Rehabilitación fijan una meta uniforme para toda la Red: toneladas de concreto asfáltico a ejecutar en 20 años. En ese conjunto, Sur-Atlántico-Acceso Sur (Tramo II) concentra el 15% del total, con más de 2,5 millones de toneladas, seguido por Oriental (Tramo I) con el 11%, mientras que Mediterráneo, Portuario Sur (Tramo II-B) y Noroeste (Tramo III) representan cada uno el 8%.
EL MERCADO RESPONDIÓ CON UNA COMPETENCIA INTENSA
61 empresas se presentaron a competir por los 16 renglones de la Red Federal de Concesiones —sin contar las uniones de dos o tres firmas que se sumaron bajo la figura de consorcios—, un número que creció a medida que avanzaban las etapas. En la Etapa I se contó con la participación de seis empresas, mientras que en la Etapa III llegaron a ser 22 oferentes.
Se presentaron un total de 98 ofertas para los 16 renglones. El renglón Mediterráneo de la Etapa II-B y Centro-Norte de la Etapa III recibieron diez ofertas cada uno, mientras que Chaco-Santa Fe recibió dos. Varias empresas compitieron por más de un corredor, con estrategias adaptadas a las características de cada negocio.
Todas las empresas ganadoras o preadjudicadas ofertaron montos menores a la Tarifa Tope y, en promedio, las tarifas ofertadas se ubicaron un 30% por debajo de esta referencia. En algunos casos, la diferencia llegó a ubicarse entre el 47% y el 61%. Por ejemplo, el renglón Sur-Atlántico-Acceso Sur obtuvo una oferta de $977, un 61% inferior a la referencia.
La diferencia entre las tarifas ofertadas y la Tarifa Tope en cada renglón muestra una competencia significativa por precio y abre una cuestión central: cómo se compatibilizan estas tarifas con las obligaciones de inversión y mantenimiento previstas durante la concesión. La respuesta dependerá, en buena medida, de la evolución del tránsito y las tarifas, la capacidad de ejecución y la estructura financiera de cada concesión.
Desde una de las concesionarias consultadas señalaron que el esquema de actualización tarifaria periódica será un factor clave para sostener el equilibrio económico-financiero del contrato y dar previsibilidad a las inversiones, aunque remarcan que un proyecto de infraestructura a 20 años exige monitorear en forma permanente las variables macroeconómicas y operativas del negocio.
Sobre los plazos de concesión, los cuatro contratos firmados a la fecha son a 20 años. En los renglones pendientes de adjudicación, las ofertas por debajo de la Tarifa Tope también conducen previsiblemente a ese plazo, dejando sin utilizar la posibilidad que ofrecían los pliegos de extender los contratos hasta 30 años.
EL PEAJE: PIEZA CENTRAL DEL NUEVO MODELO
Las diferencias entre corredores también se reflejan en la estructura de ingresos. El recupero de la inversión se apoya en estaciones de peaje que deben modernizar sus sistemas y priorizar los medios de pago electrónicos. La configuración de cada corredor, el nivel de tránsito y la incorporación de nuevas estaciones determinan condiciones de rentabilidad diferentes para cada renglón.
Para la explotación económica, la concesión prevé 104 estaciones de peaje, de las cuales 47 ya existían. Este cambio de esquema modifica directamente la experiencia de quien circula por estas rutas. Si antes el financiamiento de la red vial nacional dependía en gran medida de fondos centralizados, ahora una porción creciente de esos costos se traslada al usuario final a través del peaje.
En el renglón Chaco-Santa Fe, donde hoy no existe un solo peaje, la concesión sumará cinco estaciones nuevas a lo largo del corredor. Ese salto de cero a cinco puntos de cobro permite dimensionar el cambio que introduce el modelo en la experiencia del usuario.
El mecanismo tarifario es común a los 16 renglones: al momento de la Toma de Posesión rige el cuadro tarifario vigente; una vez finalizadas las Obras Iniciales de Puesta en Valor, el concesionario puede aplicar la Tarifa de Oferta actualizada.
La habilitación de nuevas estaciones de peaje, sin embargo, no queda librada a la discreción del concesionario, sino a la finalización de las Obras Iniciales de Puesta en Valor, certificada por la Dirección Nacional de Vialidad. Una vez habilitada, el cuadro tarifario de la nueva estación se determina a partir de una estación de referencia y un factor específico. En el Tramo Oriental, por ejemplo, la nueva estación de Pasos de los Libres tiene una tarifa equivalente a 2,50 veces la de Zárate.
LA ACTIVIDAD VIAL ANTE UN NUEVO CICLO DE INVERSIÓN
El impacto de estas concesiones puede dimensionarse mejor a partir de una línea de base sobre el nivel actual de actividad de la construcción y del sector vial, tomando como referencia diciembre de 2025 —mes en que se resolvió la adjudicación de la Etapa I— y las series desestacionalizadas del Índice Sintético de la Actividad de la Construcción (ISAC) del INDEC y su componente de asfalto.
Con un punto de partida débil, en diciembre de 2025, el índice general se ubicó 30% por debajo del máximo de la serie de 14 años y 17% por debajo de su promedio histórico, con una variación intermensual e interanual que apenas mostró señales de recuperación (3,2% y 0,2%, respectivamente).
El indicador que analiza el consumo de asfalto profundizó ese rezago: cerró 70% por debajo de su máximo histórico y 37% por debajo del promedio de la serie, el tercer peor desempeño para un mes de diciembre en 14 años, detrás de diciembre de 2023 y 2019.
En junio, el índice general mostró una variación intermensual negativa del 4% y una interanual positiva cercana al 1%. El asfalto fue, otra vez, más volátil, con una retracción del 11% en la comparación mensual, y del 19% en la variación interanual, un comportamiento que todavía no permite hablar de un cambio de tendencia.
El punto de partida es, en síntesis, un mercado vial que todavía opera muy por debajo de sus niveles históricos, con el segmento de asfalto como el apartado más golpeado en la industria de la construcción. Ese contexto convierte a la entrada progresiva de las concesiones en una fuente de demanda potencialmente relevante para la industria de materiales, plantas de asfalto, empresas constructoras, proveedores de equipos y servicios vinculados al mantenimiento vial.
EL DESAFÍO DEL FINANCIAMIENTO PRIVADO
Los problemas de financiamiento que atravesaron los modelos PPP de 2015 contribuyeron a dificultar su consolidación. La Red Federal de Concesiones enfrenta ahora la misma pregunta, con una estructura distinta: ¿alcanza con movilizar capital privado, o el esquema va a necesitar del respaldo adicional?
Por el momento, la estructura descansa principalmente en el capital privado. Aun así, desde el Gobierno nacional se anunció financiamiento a través del Banco de Inversión y Comercio Exterior (BICE) para las nuevas concesionarias. En su balance de 2025, el banco informó la instrumentación de una herramienta fiduciaria de financiamiento y garantía para las compañías adjudicatarias de la Etapa I.
Desde una de las nuevas concesionarias señalan, en ese sentido, que la etapa inicial se sostiene principalmente con aportes de capital propios de la empresa y con los ingresos que progresivamente genera la operación del corredor, mientras evalúan alternativas de financiamiento de mercado (como la del BICE) para acompañar el programa de inversiones. Si ese esquema alcanza para sostener el ritmo de obra que exigen los pliegos, o si en algún momento hará falta apalancar financiamiento adicional, es una de las preguntas que la propia Red Federal irá respondiendo con el correr de los años.
UNA RED FEDERAL CON AVANCES Y GRANDES PENDIENTES
La Red Federal de Concesiones se presenta con una propuesta concreta y con avances significativos. Aun así, de los 40.000 kilómetros de la red vial bajo la administración de la Dirección Nacional de Vialidad, la Red Federal alcanza hoy un poco más del 20%.
Para tramos de la red vial nacional que quedan fuera de este esquema, el Gobierno avanza por otra vía: la cesión a las provincias de la explotación de rutas, como ocurrió en Santa Fe, donde en julio se firmó el primer acuerdo para transferir la gestión de las obras y el mantenimiento de la A012, que incluye los accesos a los puertos del Gran Rosario.
En este contexto, la Red Federal expresa un cambio en el modelo de gestión y en el negocio vial: las empresas deben combinar capacidad para movilizar capital de trabajo, capacidad operativa, acceso al financiamiento y capacidad para administrar ingresos durante contratos de largo plazo.
Estos primeros meses de operación dan una pista de por dónde empieza ese desafío. Desde las empresas señalan que la prioridad inicial está puesta en la seguridad vial y en recuperar las condiciones de servicio antes de avanzar con las obras obligatorias y de rehabilitación del primer año.
Estos contratos abren una oportunidad relevante para una cadena de valor vial que todavía se encuentra por debajo de sus niveles históricos. El volumen de obra es significativo, con metas que alcanzan casi los 18 millones de toneladas de concreto asfáltico durante 20 años y listados extensos de obras obligatorias, pero esta magnitud no garantiza por sí misma su impacto inmediato. El resultado dependerá de la capacidad de los concesionarios para transformar las obligaciones contractuales en obra, sostener el flujo financiero y administrar corredores con niveles de tráfico y rentabilidad diferentes.
Para las empresas constructoras ya no se trata solamente de competir por una obra determinada, sino de asumir un rol de largo plazo en la operación, el mantenimiento, la inversión y el financiamiento de la infraestructura.
Por ING. LOLA CISNEROS