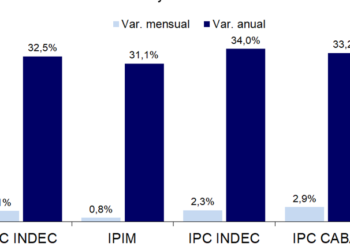

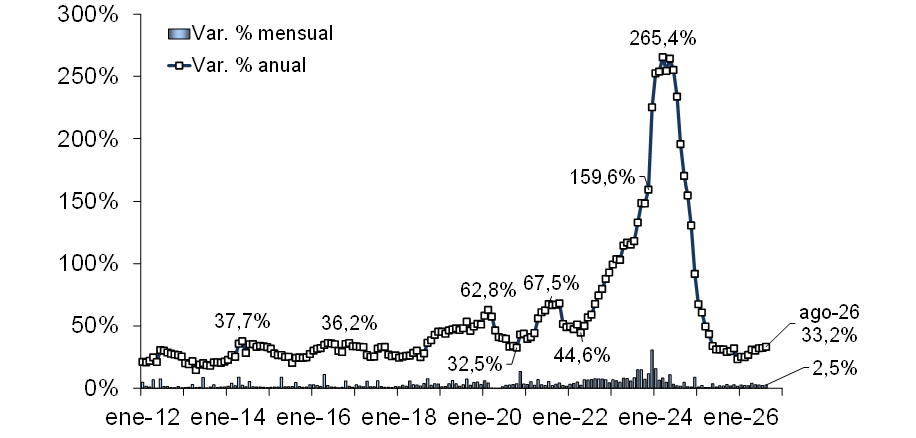
En agosto el nivel general del costo de construcción aumentó 2,5% con respecto al mes anterior, acumuló una suba de 22,0% con relación al cierre de 2025 y en los últimos doce meses se incrementó 33,2%. En términos comparativos, el costo de edificación residencial viene avanzando a un ritmo superior al del índice de precios internos al por mayor y levemente inferior al de los índices de precios minoristas. Y la explicación radica en el comportamiento de los capítulos que conforman el ICC-INDEC. El capítulo mano de obra viene incorporando ajustes salariales superiores a los aumentos del índice de precios minoristas, ejerciendo una gran tracción sobre el nivel general del ICC-INDEC. En cambio, las subas del capítulo materiales vienen siendo inferiores a las del nivel general de precios mayoristas.
En la comparación con julio de 2026 el capítulo mano de obra mostró un aumento de 3,2%. Por un lado, los asalariados tuvieron un ajuste de 2,9% y los subcontratos de mano de obra registraron una suba de 4,8%. Por su parte, los gastos generales avanzaron 2,2% en el mes, producto de la continuidad de las actualizaciones de tarifas de electricidad, gas y agua y de los costos de conexión de gas y agua y cloacas, y del aumento del salario de la categoría sereno. En tanto, en promedio los materiales mostraron un incremento de 1,7% mensual.
Los materiales que presentaron las mayores subas mensuales fueron: artefactos a gas (4,2%), maderas en bruto y madera para techos y pisos (3,0%), aberturas metálicas y rejas (2,7%), muebles de madera para cocina (2,6%), aparatos de control eléctrico (tableros, interruptores y tomas; 2,6%), productos de hormigón y cemento (2,5%), pisos de alfombra (2,5%) y griferías y llaves de paso (2,2%). Y en el otro extremo se ubicaron: equipos contraincendios (1,1 %), caños y accesorios de hierro (1,0%), productos de cobre, plomo y estaño (0,9%), electrobombas (0,6%), vidrios (0,4%), ascensores (0,1%), hierro para la construcción (0,1%) y mesadas de granito (-0,3%).
En lo que transcurrió de 2026 (agosto vs. dic. ’25) el nivel general del costo de la construcción acumuló un aumento de 22,0%, impulsado principalmente por el capítulo mano de obra que se incrementó 27,5% y explicó casi 58% del alza del ICC-INDEC. La apertura de este capítulo arrojó subas similares en la mano de obra asalariada (27,7%) y en los subcontratos de mano de obra (26,2%). Por su parte, el capítulo materiales registró un alza de 15,3% entre puntas del año y explicó otro 32,0% del aumento del nivel general. En tanto, los gastos generales subieron 25,0% en el período considerado.
Y al comparar los niveles de agosto de 2025 y agosto de 2026, se destacó también el incremento del costo de la mano de obra, que subió 40,7% y explicó 56,5% del alza del nivel general del ICC-INDEC, que fue de 33,2%. En el caso de los materiales, el alza promedio de los precios fue de 24,7% en los últimos doce meses, y en el caso de los gastos generales fue de 35,2% anual, explicado por los incrementos de las tarifas de los servicios públicos y de la categoría laboral de sereno.
La apertura del ICC-INDEC por rubros de obra mostró las siguientes variaciones en el último año: las subas continuaron siendo lideradas por el rubro albañilería (37,4%, 2,7% eq. mensual (eq.m.)), en línea con la evolución de los ajustes salariales acordados en el sector, seguido por movimiento de tierra (35,7%, 2,6% eq.m.), instalación eléctrica (35,3%, 2,6% eq.m.), yesería (34,9%, 2,5% eq.m.), estructura (34%, 2,5% eq.m.), carpintería de madera (31,6%, 2,3% eq.m.), pintura (30,6%, 2,2% eq.m.), carpintería metálica y herrería (26,1%, 2% eq.m.), instalación de gas (25%, 1,9% eq.m.), instalaciones sanitarias y contra incendio (23,7%, 1,8% eq.m.), vidrios (19%, 1,5% eq.m.) y ascensores (11,3%, 0,9% eq.m.). Por su parte, el rubro otros trabajos y gastos avanzó a una velocidad de 37,7% anual (2,7% eq.m.).
En un contexto en el que la cotización en pesos del dólar estadounidense aumentó 0,7% mensual, el costo de edificación residencial medido en moneda dura tuvo una suba de 1,8% entre julio y agosto del corriente año. Con este incremento anuló totalmente la baja que había exhibido el mes anterior y se ubicó en el promedio de los últimos cuatro meses. En tanto, al extender el período de análisis, cabe señalar que resultó 12,0% superior al nivel alcanzado en agosto del año pasado y, al mismo tiempo, fue 5,9% inferior al pico que marcó en abril de 2017.
Por Lic. Pablo A. Lara – Director de ESTRATECO Consultores